艾而特视角 中国自动化系统集成商市场最新研究报告——系统集成的新范式与增长逻辑
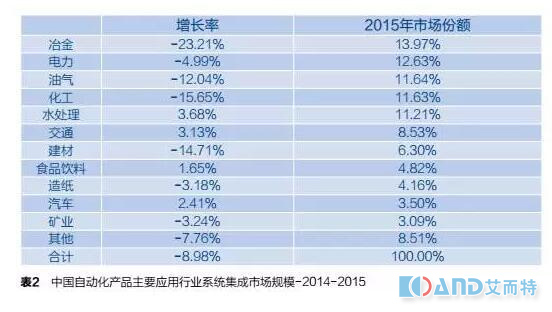
一、引言:为什么系统集成再次成为焦点\n\n在智能制造、新能源、半导体、生物医药等下游产业高速迭代的推动下,中国自动化系统集成商市场正经历结构性重构。系统集成不再是简单的“拼硬件、接线路”,而是演变为融合工艺Know-how、数据算法、行业标准与运维服务的价值中枢。艾而特基于对全国主要产业集群、头部集成商及终端用户的调研,发布本报告,试图描绘2024-2026年中国自动化系统集成市场的核心趋势与竞争图谱。\n\n## 二、市场规模与增长驱动\n\n据艾而特产业研究院测算,2024年中国自动化系统集成市场规模约4180亿元,同比增长11.2%,预计2026年将突破5200亿元。增长驱动力呈现“三驾马车”格局:\n\n1. 政策驱动:大规模设备更新政策、智能制造试点示范、碳达峰与能效标准加严,迫使企业进行产线级自动化改造。\n2. 技术驱动:AI视觉、边缘计算、5G工业模组、数字孪生等使能技术成本下降,集成商可交付更高附加值的“软硬一体”方案。\n3. 需求驱动:新能源(锂电、光伏、储能)扩产增速虽然放缓,但存量化成、物流自动化、精密装配需求爆发;半导体封测、面板模组、医疗自动化成为新的增长极。\n\n## 三、系统集成商的三层分化\n\n本报告将中国自动化系统集成商划分为三大阵营,各自面临不同的关键任务。\n\n### 3.1 头部综合型集成商(营收 > 20亿)\n典型代表如中控技术、和利时、宝信软件、赛意信息等。特点:具备咨询规划、自研产品、行业大模型与全国交付网络。核心竞争点转向“工业操作系统+集成服务”,通过ODM自研控制器、云化SCADA锁定大中型客户。挑战在于:跨行业复制成本高,重资产项目实施速度放缓。\n\n### 3.2 行业深耕型集成商(营收 3~20亿)\n这是市场中最活跃的群体,主要集中于锂电装备、汽车焊装、半导体洁净、医药包装、物流分拣等细分赛道。典型策略是通过“工艺卡片”标准化,实现模块快速部署;正在积极引入AI视觉引导、力控装配等特色方案,以差异化对抗头部降维竞争。\n\n### 3.3 区域项目型集成商(营收 < 3亿)\n大部分由传统电气、仪表或机械加工商转型而来,常依附大型总包或最终用户维护标。议价能力弱、软件能力缺失,2025年后将面临严重淘汰赛。终端用户的MRO集采倾向与硬件透明化迫使它们向“本地化技改与运维”角色收缩。“系统集成”一词对它们而言正从门到全套工程的提供商转变为特定现场服务的互补者。但这些企业往往数量庞大且兼具劳务输出属性,是设备迭代最后一公里的一只手。艾而特判断:能否保留,取决于其是否将互“资”比转变为本地效率增值工具。 \n\n> 名词合规提示:“系统集成商”并不仅仅指互联网系统集成服务商或IT性信息系统集成商,也绕不开我们在中文传统现实中认定的工业领域为主导界特征,故我们要采用融合历史政策情况:鉴于曾发生在计算机信息系统集成的国家管控历史状况上,某些用户会对资质有一定的资质沉淀或特种引用须保持高自检观察点[包含法律状态可能的定性附录提醒],也延伸至电信、保密范围的电子系统;涉及资质管理制度等情况应根据实际上线跟场景动态做识判并举。作者提醒不对个别未确证格式纳入追究独立生产之苛制定性处置,以免给实践读者带入无关困扰及适应壁垒。故务在各合同、申报中确保字段匹配属地资质与招标现实。但肯定其计算机信息系统集成法律最初就规定了资质定义(曾见于资质评审文件情形已陈旧淡化),即由软硬件与网络集成及服务系统信息转型迁移向前融合现在的 IT-OT全面系统的汇合这个事实,不同细分应按业务实体来建立清晰面向。“它这数块汇到一起即称之为跨越系统的整合进化过程。
如若转载,请注明出处:http://www.thhybj.com/product/29.html
更新时间:2026-10-07 07:08:09